
Lên Kế hoạch tài chính để mua căn hộ The Vistas Avenue
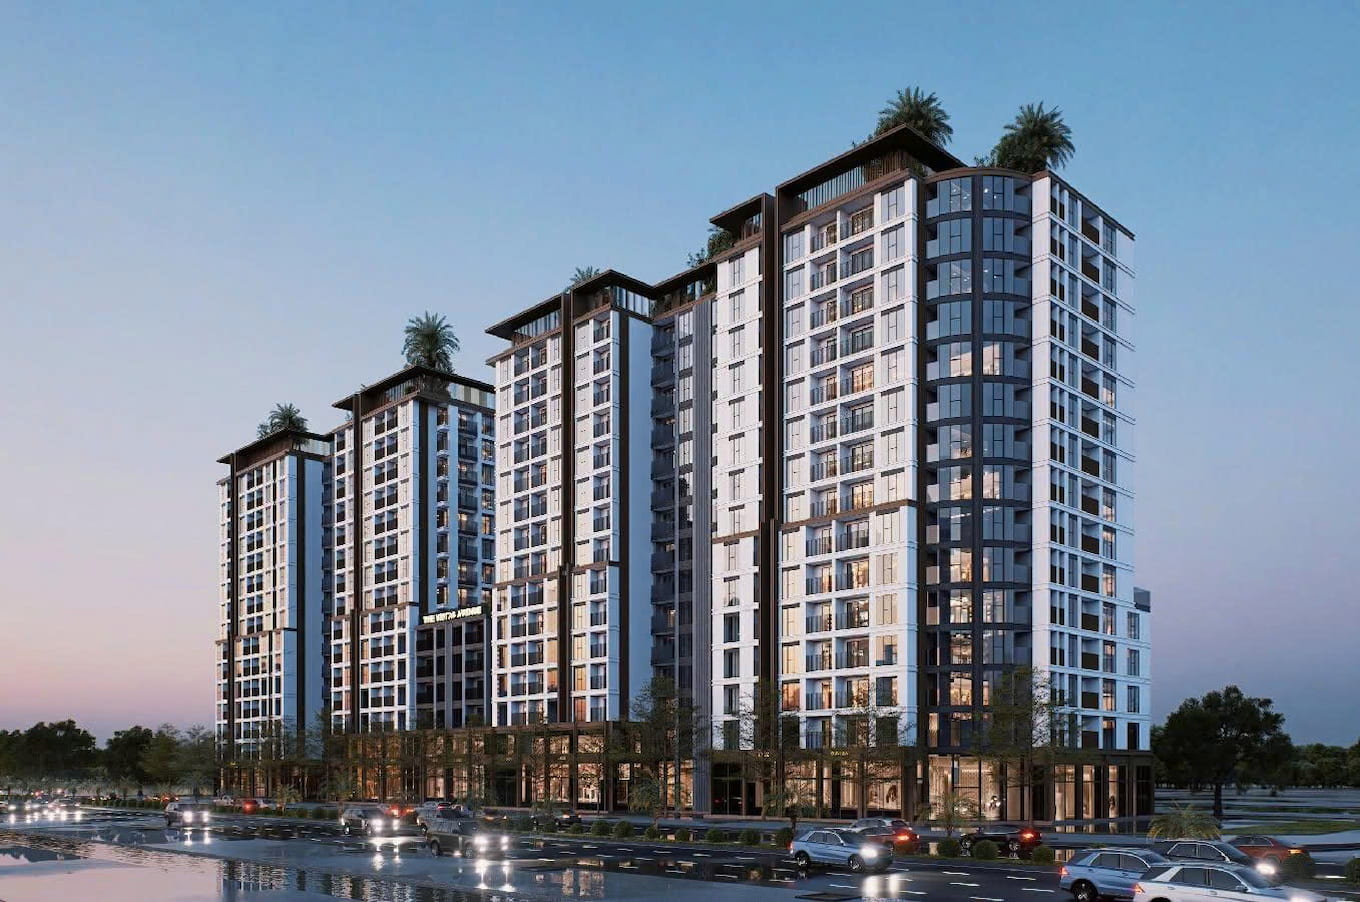
Lên kế hoạch tài chính mua The Vistas Avenue không thể chỉ nhìn con số trên bảng hàng. Khi mua còn phải chuẩn bị tiền theo từng đợt, khoản dành cho nội thất và một quỹ dự phòng đủ để gia đình sinh hoạt nếu thu nhập thay đổi. Dự án The Vistas Avenue tại ô NO-07, đường Mai Chí Thọ, Việt Hưng, Hà Nội, đang giới thiệu căn hộ 2PN và 3PN. Hiện tại giá dự án chưa công bố bảng giá chính thức. Vì thế, bài viết hướng dẫn cách lập ngân sách và những giấy tờ cần lấy trước khi điền số tiền thực tế.
The Vistas Avenue
Tài chính để mua The Vistas Avenue
Trước khi hỏi căn tầng nào đẹp, hãy căn các khoản tiền có thể sử dụng mà không ảnh hưởng đến sinh hoạt. Tiền tiết kiệm, khoản tích lũy sắp đến hạn và nguồn hỗ trợ đã xác nhận có thể nằm trong bảng này. Không nên tính khoản thưởng chưa chắc nhận hoặc tiền bán tài sản chưa tìm được người mua như tiền đang có.
Hãy giữ riêng quỹ sinh hoạt, học phí, chi phí y tế và tiền dự phòng. Nếu đang thuê nhà, khoản tiền thuê trong thời gian chờ nhận căn cũng cần được giữ lại. Phần còn lại mới là vốn tự có có thể đưa vào kế hoạch mua nhà. Cách tính này giúp gia đình biết mức giá có thể xem trước khi bị cuốn theo một căn có hướng nhìn đẹp nhưng quá sức chi trả.
Dự án The Vistas Avenue có hai dòng căn hộ 2PN và 3PN. Đây là điểm bắt đầu để lọc loại căn theo nhu cầu; tổng giá của từng mã căn vẫn phải lấy từ tài liệu bán hàng đúng đợt.
Chọn căn 2PN The Vistas Avenue
Căn hai phòng ngủ thường là lựa chọn được các gia đình ít thành viên cân nhắc. Nhưng hai căn cùng số phòng có thể khác diện tích, tầng, hướng và cách bố trí. Nếu bảng giá được phát hành, hãy lập ba cột cho mã căn, tổng giá và khoản phải thanh toán ở từng mốc. Đừng chọn theo đơn giá mỗi mét vuông mà bỏ qua tổng tiền phải trả.
Người mua nên xin mặt bằng đúng mã căn để kiểm tra nơi đặt giường, tủ, bàn học và máy giặt. Nếu một căn có giá thấp hơn nhưng phải sửa hoặc bổ sung nhiều đồ mới ở được, chênh lệch ban đầu có thể thu hẹp. Ngược lại, đừng mua đồ nội thất đắt tiền ngay khi chưa có danh mục bàn giao.
Để so sánh công bằng, hãy đặt cùng một mức ngân sách hoàn thiện cho các căn có diện tích gần nhau. Sau đó điều chỉnh theo vật liệu và thiết bị thực sự có trong tài liệu bàn giao. Một căn vừa nhu cầu sử dụng sẽ giúp giảm áp lực trả góp hơn căn lớn chỉ để dự phòng một nhu cầu chưa chắc xuất hiện.
Tiện ích Dự án The Vistas Avenue
Chi phí ngoài giá bán căn hộ The Vistas Avenue
Trong bảng tính, nên tách khoản phải trả theo hợp đồng, thuế phí áp dụng, chi phí hoàn thiện và chi phí chuyển nhà. Những khoản này có thời điểm phát sinh khác nhau. Nếu gia đình mua căn để ở, có thể phải sắm thêm rèm, đèn, tủ, giường và thiết bị điện. Nếu dự định cho thuê, ngân sách nội thất lại phụ thuộc nhóm khách mục tiêu.
Không nên tự áp một tỷ lệ thuế phí cố định cho mọi giao dịch. Hãy đọc hợp đồng và hỏi rõ khoản nào đã nằm trong giá, khoản nào thanh toán riêng, đơn vị nào thu và thời điểm đến hạn. Với phí quản lý hoặc phí gửi xe, cần đối chiếu quy định được công bố khi dự án vận hành; không lấy phí của một tòa nhà khác làm cam kết cho dự án này.
Lịch thanh toán The Vistas Avenue
Khi có chính sách bán hàng, hãy đánh dấu ngày đến hạn của từng khoản lên lịch gia đình. Đặt bên cạnh đó thời điểm tiền tiết kiệm đáo hạn, thời điểm dự kiến bán tài sản khác và những khoản chi lớn trong năm.
Hiện tại Giá bán The Vistas Avenue hiện cho biết tiến độ thanh toán và ưu đãi sẽ được cập nhật theo văn bản khi công bố mở bán. Vì chưa có chính sách cụ thể để đối chiếu, Khách hàng nên yêu cầu bảng chính sách có ngày cụ thể để tính dòng tiền.
Nếu một đợt thanh toán rơi vào lúc gia đình phải trả học phí hoặc tất toán khoản vay khác, nên tính lại lượng tiền có sẵn. Không nên chỉ nhìn tổng thu nhập cả năm vì tiền đến không đúng ngày vẫn có thể khiến người mua chậm nghĩa vụ.
Khi nào căn 3PN The Vistas Avenue
Căn 3 phòng ngủ có thêm không gian cho con, ông bà hoặc góc làm việc. Tuy nhiên, tổng giá, chi phí nội thất và khoản vận hành có thể khác căn 2PN. Người mua nên tính phần tiền tăng thêm để có phòng thứ ba, rồi hỏi gia đình có thật sự sử dụng không. Nếu phòng ấy bỏ trống nhiều năm trong khi khoản vay tạo áp lực hằng tháng, căn lớn chưa chắc là lựa chọn phù hợp.
Hãy so sánh hai phương án bằng số tiền còn lại mỗi tháng sau khi trả nợ và chi phí sinh hoạt. Một phương án cho phép duy trì quỹ dự phòng sẽ dễ xoay xở hơn khi có người mất việc hoặc phát sinh chi phí y tế. Nếu dự định gia đình tăng thành viên trong tương lai, có thể tính phương án thay đổi chỗ ở sau này thay vì buộc mua căn lớn ngay.
Nếu Vay ngân hàng tính cả giai đoạn sau ưu đãi
Với người dự định vay, số tiền ngân hàng có thể cấp không đồng nghĩa số tiền gia đình nên vay. Hãy xin bảng trả nợ theo tháng, trong đó tách tiền gốc và lãi. Nếu có ưu đãi lãi suất, cần biết thời hạn, cách tính lãi sau ưu đãi và điều kiện trả trước. Không tự suy rằng tiền trả góp ban đầu sẽ giữ nguyên suốt thời gian vay.
Thử phương án thu nhập giảm trong vài tháng, lãi vay tăng và phải chi sửa chữa lớn cùng lúc. Khi đó, tiền dự phòng có đủ trả nợ và duy trì sinh hoạt không? Nếu câu trả lời chưa rõ, nên giảm mức vay hoặc tiếp tục tích lũy. Không nên dùng toàn bộ vốn tự có để trả đợt đầu rồi phải vay thêm cho nội thất và chi phí hằng ngày.
Trước khi quyết định, gia đình nên ngồi lại với bảng này, xem xét cả căn 2PN và 3PN theo nhu cầu thật. Chỉ khi tổng giá, lịch thanh toán và hồ sơ giao dịch đã rõ, bảng ngân sách mới đủ cơ sở để chốt căn phù hợp.
Mọi thông tin liên hệ Phòng Kinh Doanh:
Địa chỉ: Ô đất NO-07, đường Mai Chí Thọ, phường Việt Hưng, TP Hà Nội
Liên hệ: 0926 272 888
Website : https://tasecolongbien.com.vn/the-vistas-avenue/
Bảng giá & Chính Sách : https://platinum-longbien.vn/the-vistas-avenue/


